

Wat gebeurt er binnen uw bedrijf als een medewerker niet een paar dagen, maar maandenlang uitvalt? Wie begeleidt het verzuim? Welke kosten zijn verzekerd? En wat betekent langdurige arbeidsongeschiktheid voor het inkomen van uw medewerker én voor uw onderneming?
Voor werkgevers in Oisterwijk, Haaren en de rest van Midden-Brabant zijn dit vragen om tijdig bij stil te staan. Niet pas wanneer een ingewikkeld dossier op uw bureau ligt, maar juist wanneer er nog ruimte is om uw afspraken, verzekeringen en ondersteuning rustig te beoordelen.
Een langdurig zieke medewerker verdient aandacht en goede begeleiding. Tegelijkertijd moet uw onderneming blijven draaien. Langdurige uitval heeft immers niet alleen menselijke, maar ook financiële en organisatorische gevolgen. Daarbij krijgt u als werkgever te maken met een samenspel van verplichtingen, verzekeringen, arbodienstverlening en re-integratie.
De belangrijkste vraag is daarom niet alleen: “Ben ik verzekerd?” De vraag is: “Heb ik het geheel goed geregeld?”
De WIA staat onder druk. Uw bedrijf kan niet wachten
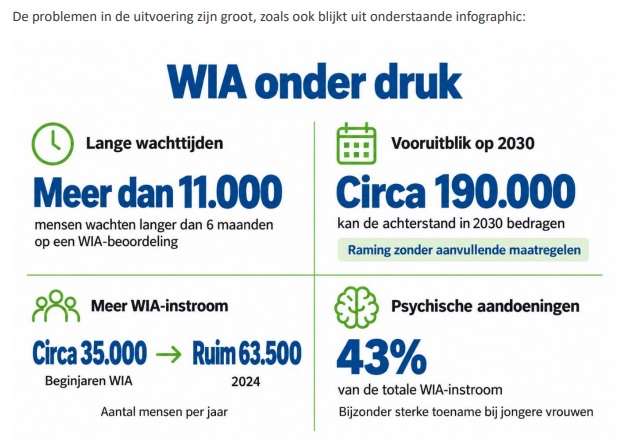
Adfiz, de branchevereniging van onafhankelijk financieel adviseurs, beschrijft in haar paper over verzuim en arbeidsongeschiktheid een zorgelijke situatie. De wachttijden voor WIA-beoordelingen lopen op, terwijl een structurele oplossing voor de problemen nog op zich laat wachten. Verschillende aangekondigde plannen voor het arbeidsongeschiktheidsstelsel zijn volgens het paper voorlopig uitgesteld.
De infographic in het Adfiz-paper maakt de druk op het stelsel tastbaar: daarin worden meer dan 11.000 mensen genoemd die langer dan zes maanden wachten op een WIA-beoordeling. Ook noemt de infographic een aandeel van 43% psychische aandoeningen binnen de totale WIA-instroom. Het zijn cijfers uit de publicatie die onderstrepen waarom niet alleen verzekeringen, maar ook preventie en begeleiding aandacht verdienen.
Als ondernemer heeft u geen invloed op de snelheid waarmee het landelijke stelsel wordt aangepast. U kunt wel onderzoeken hoe uw eigen onderneming ervoor staat.
Welke risico’s draagt u zelf? Welke ondersteuning is beschikbaar? En sluiten de afspraken met uw verzekeraar, arbodienst en andere betrokken partijen op elkaar aan?
Daar hoeft geen wetswijziging aan vooraf te gaan.
Een verzekering is belangrijk, maar niet het hele antwoord
Stel: u heeft een bedrijf met acht medewerkers. Een ervaren kracht valt langdurig uit. Collega’s nemen werkzaamheden over, u zoekt tijdelijke vervanging en zelf besteedt u steeds meer tijd aan overleg en begeleiding. Ondertussen wilt u voorkomen dat klanten iets merken van de verminderde bezetting.
In zo’n situatie is een passende verzekering waardevol. Maar daarmee zijn de personeelsplanning, de begeleiding en de verdeling van verantwoordelijkheden nog niet automatisch geregeld.
Bij ziekte geldt volgens de Rijksoverheid in beginsel een loondoorbetalingsperiode van twee jaar. De precieze situatie hangt onder meer af van het dienstverband; bij een tijdelijk contract dat tijdens ziekte afloopt, gelden bijvoorbeeld andere gevolgen voor de verdere loondoorbetaling.
Het is daarom verstandig om verder te kijken dan de premie op uw polis. Welk deel van de financiële gevolgen is verzekerd? Welke kosten blijven voor uw rekening? Welke ondersteuning hoort bij de verzekering? En past die ondersteuning bij de omvang en inrichting van uw bedrijf?
Adfiz benadrukt terecht dat niet alleen de verzekering, maar ook de dienstverlening daaromheen en de samenhang tussen de verschillende oplossingen van belang zijn.
Een passende polis is een onderdeel van de oplossing. Goed georganiseerde ondersteuning is een ander onderdeel.
1. Begin met preventie, niet met de eerste langdurige ziekmelding
Het gesprek over verzuim hoeft niet te beginnen wanneer iemand al maanden thuiszit.
Veranderingen in uw personeelsbestand, signalen rond werkdruk of vragen over inzetbaarheid kunnen aanleiding zijn om eerder te kijken welke ondersteuning nodig is. Adfiz noemt daarbij onder meer mentale gezondheid, sociale veiligheid en duurzame inzetbaarheid als onderwerpen waarvoor soms specialistische kennis nodig is.
Een praktisch begin is nagaan wat er al beschikbaar is.
Verzekeraars en zorgaanbieders bieden uiteenlopende diensten rond preventie, vitaliteit en duurzame inzetbaarheid. Ook binnen een werkgeverscollectiviteit voor zorg kunnen hierover afspraken zijn gemaakt. De vraag is niet alleen óf er een aanbod bestaat, maar ook of het bij uw organisatie past en daadwerkelijk wordt benut.
Weet u bijvoorbeeld waar een medewerker of leidinggevende terechtkan wanneer extra ondersteuning nodig lijkt? Is duidelijk wie hierover adviseert? En kent u de mogelijkheden binnen uw bestaande regelingen?
Niet iedere ziekte is te voorkomen. Preventie is ook geen garantie tegen langdurige uitval. Het doel is om beschikbare mogelijkheden niet onbenut te laten en passende deskundigheid tijdig te betrekken.
Daarbij hoeft een financieel adviseur geen oordeel te geven over iemands gezondheid of inzetbaarheid. Die rol ligt bij andere professionals. De adviseur kan wel helpen om vragen te signaleren en de verbinding te leggen met passende dienstverlening.
2. Tijdens verzuim: weet iedereen wie waarvoor verantwoordelijk is?
Wanneer een medewerker uitvalt, kunnen verschillende partijen betrokken raken: de bedrijfsarts, de arbodienst, een casemanager, de verzekeraar en eventueel een re-integratiespecialist. Als werkgever blijft u verantwoordelijk voor het re-integratieproces, terwijl ieder van deze partijen een eigen rol heeft.
Juist daarom verdient de taakverdeling aandacht.
Wie is uw eerste aanspreekpunt? Welke begeleiding is afgesproken? Wie signaleert dat aanvullende deskundigheid nodig is? En weet u welke ondersteuning binnen een bestaand contract valt en waarvoor afzonderlijke afspraken nodig zijn?
Het is verstandig om die vragen niet pas te stellen wanneer het traject moeizaam verloopt.
Vanuit financieel en verzekeringstechnisch perspectief kunnen wij met u bekijken welke ondersteuning is geregeld en of de verschillende onderdelen nog op elkaar aansluiten. Dat is iets anders dan de medische begeleiding of de inhoudelijke verantwoordelijkheid voor re-integratie overnemen. Adfiz maakt dat onderscheid nadrukkelijk.
Een bruikbare toets is eenvoudig: kunt u uitleggen wie wat doet wanneer een medewerker langdurig uitvalt?
Lukt dat niet, dan is dat een goede aanleiding om uw afspraken opnieuw door te nemen.
3. WGA-eigenrisicodrager? Beoordeel of die keuze nog bij uw bedrijf past
Bij langdurige arbeidsongeschiktheid kan een medewerker te maken krijgen met de WGA, een regeling binnen de WIA. Voor werkgevers die hiervoor eigenrisicodrager zijn, kunnen de gevolgen lang doorlopen.
UWV legt uit dat een WGA-eigenrisicodrager vanaf de start van de WGA-uitkering maximaal tien jaar verantwoordelijk kan blijven voor de re-integratie. Ook wanneer de werknemer inmiddels uit dienst is. Daarnaast draagt de werkgever het risico van de WGA-uitkeringslasten, waarvoor een particuliere verzekering kan zijn afgesloten. UWV
Dat maakt eigenrisicodragen tot meer dan een keuze tussen twee premies.
Adfiz adviseert om periodiek opnieuw te beoordelen of deze keuze financieel en organisatorisch nog past. Uw onderneming kan veranderen, het aantal betrokken werknemers of ex-werknemers kan zich ontwikkelen en de verzekering of dienstverlening kan na verloop van tijd minder goed aansluiten. Wia Arbeidsongeschiktheidsstels…
Daarbij horen vragen als: sluit de dekking aan op de feitelijke uitkeringslasten? Is de administratie actueel? En is duidelijk wie ondersteuning biedt bij de verplichtingen die bij eigenrisicodragen horen?
De uitkomst hoeft niet te zijn dat u moet veranderen. Een beoordeling kan ook bevestigen dat uw huidige keuze passend is.
Maar “dat hebben we jaren geleden zo geregeld” is op zichzelf geen beoordeling van de situatie van vandaag.
4. Rond de WIA-beoordeling: kijk naar de financiële gevolgen voor beide partijen
Wanneer langdurige ziekte leidt tot een WIA-beoordeling, gaat de aandacht begrijpelijkerwijs uit naar de beslissing van UWV. Maar voor werkgever en werknemer is minstens zo belangrijk wat die beslissing financieel betekent.
Een WIA-uitkering is niet automatisch een voortzetting van het oude salaris. De hoogte hangt af van de concrete situatie, de soort uitkering en de mogelijkheden om nog inkomen te verdienen. Binnen de WGA kan ook de overgang naar een volgende uitkeringsfase financiële gevolgen hebben. UWV
Daarom is het belangrijk om te weten welke aanvullende inkomensregelingen zijn afgesproken.
Denk aan een eventuele WGA-hiaatregeling of WIA-excedentverzekering. Adfiz noemt deze regelingen expliciet als aandachtspunt: zijn ze aanwezig en is duidelijk wat ze in de concrete situatie betekenen?
Weten uw medewerkers wat er voor hen is geregeld? Is duidelijk onder welke voorwaarden een aanvulling geldt? En wie helpt om de financiële gevolgen van de beschikking en de aanvullende regelingen naast elkaar te zetten?
Dat gesprek verdient aandacht voordat iemand ermee wordt geconfronteerd. U hoeft daarbij niet vooruit te lopen op een medische beoordeling. U kunt wel vooraf duidelijk maken welke afspraken en voorzieningen bestaan.
Een beschikking verdient aandacht, geen blind vertrouwen
Ook de juistheid van de financiële gegevens verdient aandacht. UWV is bezig met het controleren en herstellen van mogelijke fouten in de dagloonberekening van WIA-uitkeringen. In september 2026 heeft UWV bekendgemaakt de selectie voor die controles te hebben aangescherpt en verruimd.
Dat betekent niet dat iedere beschikking onjuist is. Wel is het een reden om vragen of onduidelijkheden serieus te nemen.
Binnen de gemaakte afspraken kan een financieel adviseur helpen de financiële betekenis van een beschikking te verduidelijken en te signaleren wanneer nadere beoordeling nodig is. Medische beoordelingen en juridische ondersteuning bij bezwaar horen bij de daarvoor geschikte specialisten.
5. Na twee jaar ziekte is het dossier niet vanzelf klaar
Twee jaar ziekte is een belangrijk moment, maar geen automatische eindstreep.
Allereerst eindigt een arbeidsovereenkomst niet uitsluitend doordat die twee jaar zijn verstreken. De Rijksoverheid licht toe dat een werkgever bij langdurige arbeidsongeschiktheid na die periode ontslag kan aanvragen bij UWV; daarvoor is dus een afzonderlijke stap nodig.
Daarnaast kunnen financiële en organisatorische verantwoordelijkheden doorlopen, zoals bij WGA-eigenrisicodragen.
Adfiz vraagt daarom ook aandacht voor bestaande dossiers van werknemers en ex-werknemers. Sluit de verzekering nog aan op de feitelijke uitkeringslasten? Staat de status van betrokken medewerkers correct in de administratie van de verzekeraar? En is duidelijk welke begeleiding en ondersteuning nog nodig zijn?
Dat is een belangrijk onderscheid: niet alleen nieuwe ziekmeldingen vragen aandacht. Ook een dossier dat al langer loopt, kan aanleiding geven om de financiële en verzekeringstechnische aansluiting opnieuw te bekijken.
Wat kan Midden Brabant Advies hierin betekenen?
Wij bekijken graag samen met u hoe de financiële risico’s, verzekeringen en beschikbare dienstverlening binnen uw onderneming op elkaar aansluiten.
Het uitgangspunt is niet dat er automatisch een nieuwe verzekering nodig is. Eerst moet duidelijk zijn wat u al heeft geregeld, welke risico’s u bewust zelf draagt en waar vragen of tekortkomingen zitten.
De kracht van financieel advies ligt hier in het overzicht: kennis van de onderneming verbinden met financiële risico’s, verzekeringsmogelijkheden en beschikbare ondersteuning. Dat is ook de rol die Adfiz in haar paper beschrijft. Wia Arbeidsongeschiktheidsstels…
Daarbij maken we duidelijke afspraken over onze opdracht. Wij nemen de rol van bedrijfsarts, arbodeskundige of arbeidsjurist niet over. Wanneer dergelijke deskundigheid nodig is, moet die op de juiste plek worden betrokken.
Ook wanneer een werknemer of ex-werknemer ondersteuning vraagt, moeten de opdracht, de betrokken belangen en de omgang met informatie helder zijn. Goede begeleiding vraagt immers niet alleen deskundigheid, maar ook duidelijke grenzen.
Vijf vragen voor uw eigen onderneming
De checklist van Adfiz biedt een praktisch vertrekpunt. Vertaal deze eens naar uw eigen bedrijf:
- Preventie: weet u welke ondersteuning beschikbaar is en of uw organisatie daarvan gebruikmaakt?
- Verzuimbegeleiding: is duidelijk wie welke verantwoordelijkheid heeft wanneer een medewerker uitvalt?
- Verzekering: sluiten de dekking en de bijbehorende dienstverlening nog aan bij uw huidige onderneming?
- WGA: heeft u, wanneer u eigenrisicodrager bent, recent beoordeeld of die keuze en de ondersteuning nog passend zijn?
- Inkomen: weten u en uw medewerkers wat langdurige arbeidsongeschiktheid financieel kan betekenen en welke aanvullingen zijn geregeld?
Kunt u een of meer vragen niet goed beantwoorden? Dan is dat geen reden voor paniek. Het is wel een goede aanleiding voor een gesprek.
Wacht niet tot een ziekmelding u dwingt om alles uit te zoeken
Onze uitnodiging aan werkgevers in Oisterwijk, Haaren en de rest van Midden-Brabant is eenvoudig: maak tijd om uw verzuim- en arbeidsongeschiktheidsrisico’s te bespreken voordat een ingewikkeld dossier die tijd voor u opeist.
Neem bij dat gesprek uw bestaande polissen en afspraken over arbodienstverlening en verzuimbegeleiding als vertrekpunt. Vervolgens kunnen we afspreken welke onderdelen verdere beoordeling nodig hebben en welke deskundigheid daarbij past.
U hoeft niet eerst zelf het hele stelsel te doorgronden. Begin met de vraag of uw huidige afspraken nog passen bij uw bedrijf.
Neem contact op met Midden Brabant Advies via 013 – 521 20 01 of info@middenbrabantadvies.nl en vermeld dat u uw verzuim- en arbeidsongeschiktheidsrisico’s voor uw onderneming wilt bespreken.
U hoeft niet te wachten tot het landelijke stelsel verandert om de risico’s binnen uw eigen onderneming beter in beeld te krijgen.


